Les paiements à 30, 45 et 60 jours sont la norme du commerce interentreprises, pas l’exception. Pourtant, la plupart des distributeurs et vendeurs B2B (offline et en ligne) exigent encore un paiement immédiat au moment du checkout. Le résultat est prévisible : abandon de panier, retour majoritaire vers les canaux offline, et une expérience digitale qui ne tient pas ses promesses.
Les paiements différés et fractionnés ne sont pas des gadgets marketing empruntés au B2C. Ce sont des leviers commerciaux mesurables. Ils alignent l’expérience digitale avec ce que les acheteurs professionnels ont toujours attendu.
Pourquoi les acheteurs professionnels attendent des conditions de paiement flexibles ?
Dans le commerce B2B traditionnel, le paiement immédiat est l’exception. Un restaurateur qui commande auprès d’un grossiste alimentaire ne sort pas une carte bancaire professionnelle. Il reçoit une facture à 30 jours.
Un responsable des achats qui commande des équipements industriels ne réalise pas un virement bancaire le jour même. Il fonctionne avec des conditions négociées à 30, 45 ou encore 60 jours. Ce modèle structure la majorité des secteurs professionnels.
Mais une distinction est essentielle. En B2C, le paiement en plusieurs fois relève de la psychologie : il permet d’étaler une dépense personnelle pour en lisser l’impact immédiat. En B2B, le problème est fondamentalement différent.
Il ne s’agit pas de psychologie de consommation individuelle, mais de gestion de trésorerie, de cycles budgétaires et d’alignement entre achats et flux de paiement. Un responsable des achats ne renonce pas à une commande de 15.000€ par peur de la dépense.
Il hésite parce que la sortie de trésorerie immédiate n’est pas budgétée pour ce mois-ci. Ce n’est pas un détail cosmétique : c’est précisément ce qui explique l’impact structurel des conditions de paiement flexibles sur la conversion.
Ce n’est pas seulement un avantage pour les paniers importants. Cette distinction est centrale pour tout ce qui suit.
Le décalage apparaît dès l’arrivée de ces acheteurs sur un site e-commerce B2B ou offline. La phase de checkout exige un paiement immédiat : carte bancaire, virement ou rien. En quelques secondes, l’expérience digitale devient objectivement inférieure à un simple appel à un commercial, où les conditions standard sont automatiquement appliquées.
Ce n’est pas parce que le digital est moins pratique, mais parce qu’il ne leur permet pas d’accéder à ce qu’ils considèrent comme acquis : leurs conditions de paiement habituelles. Tant que cet écart persiste, les acheteurs professionnels s’orientent vers les partenaires de confiance proposant ces conditions.
Comment les paiements fractionnés augmentent les taux de conversion en B2B ?
Réduire l’abandon de panier au checkout
Dans de nombreux contextes B2B, l’abandon de panier provient d’un décalage simple : les conditions de paiement proposées ne correspondent pas aux pratiques habituelles du crédit interentreprises.
L’acheteur a identifié son besoin, comparé les solutions et sélectionné ses produits. Il bloque au moment du paiement, car une sortie de trésorerie immédiate ne correspond pas à son budget mensuel.
Les données disponibles confirment ce phénomène. La plupart des chiffres proviennent des fournisseurs de solutions eux-mêmes, ce qui reflète un marché encore jeune. Mais les ordres de grandeur sont cohérents.
Dans le secteur, les marchands proposant du BNPL B2B constatent une augmentation moyenne de 36% de leur taux de conversion. L’abandon de panier peut baisser jusqu’à 29%
Accélérer la décision d’achat
Le paiement immédiat en B2B déclenche souvent un processus de validation interne. Le responsable opérationnel doit obtenir l’accord du service financier.
La finance vérifie la disponibilité budgétaire, demande des justifications et planifie le paiement. Ce cycle peut prendre plusieurs jours, voire plusieurs semaines pour les commandes importantes.
Le paiement différé permet de contourner ce blocage. Lorsque la sortie de trésorerie est reportée à 30, 60 ou 90 jours, elle s’aligne sur les cycles budgétaires habituels de l’entreprise. L’approbation financière urgente n’est plus un prérequis.
Le décideur opérationnel peut valider la commande sans solliciter immédiatement les équipes finance ou trésorerie. Le cycle de vente se raccourcit, et la commande est finalisée plus rapidement.
L’impact des paiements différés et fractionnés sur le panier moyen (AOV)
Un pouvoir d’achat débloqué par les conditions de paiement
Un responsable des achats travaille avec des enveloppes budgétaires mensuelles. Si son budget disponible ce mois-ci est de 20.000€ et qu’il doit payer immédiatement, il ne peut pas dépasser cette limite.
Les conditions de paiement modifient cette contrainte. Avec des délais de 60 jours, la commande passée ce mois-ci est imputée au budget deux mois plus tard. Le pouvoir d’achat effectif augmente sans modifier la trésorerie de l’entreprise.
Des commandes qui auraient été fractionnées sur plusieurs mois peuvent ainsi être regroupées en une seule. Des volumes auparavant limités par la contrainte de cash immédiat deviennent accessibles.
Avec les paiements fractionnés, l’effet est encore plus marqué. Quatre paiements de 1.000€ passent plus facilement les seuils d’approbation interne qu’un paiement unique de 4.000€.
Il ne s’agit pas d’un levier psychologique à la manière du B2C. C’est une réalité de gouvernance budgétaire. Chaque échéance tombe dans une période différente et reste en dessous des seuils de validation automatique.
Un de nos clients illustre cette dynamique. Le négociant de matériaux de construction a observé une augmentation de 2,5x de son panier moyen chez ses clients après l’intégration d’une solution de BNPL B2B.
La valeur des produits n’a pas changé. Le pouvoir d’achat effectif, lui, a augmenté.
Des achats supplémentaires portés par la flexibilité
Lorsque la contrainte du paiement immédiat disparaît, le comportement d’achat évolue. Le raisonnement passe de “qui puis-je payer maintenant ?” à “de quoi ai-je réellement besoin ? “.
Ce changement entraîne des commandes plus complètes.
Les paiements fractionnés renforcent cet effet en réduisant la pression sur chaque cycle budgétaire.
Un acheteur professionnel qui commande ses approvisionnements mensuels sans contrainte de sortie de trésorerie immédiate ajoute des articles qu’il aurait normalement reportés. Il finalise sa commande au lieu de la réduire.
Il anticipe les besoins à court terme plutôt que de se limiter au strict minimum.
Dans ce secteur, on observe en moyenne une augmentation de 45% du panier moyen chez les clients professionnels.
Les freins à la conversion que les paiements flexibles éliminent
L’exigence de paiement immédiat
Ce mécanisme fonctionne pour un consommateur individuel. Il échoue face à un acheteur professionnel qui gère des commandes récurrentes dans des cycles budgétaires d’entreprise.
Le paiement immédiat n’est pas neutre. C’est un véritable frein actif. Il exclut les acheteurs dont les processus internes ne permettent pas une dépense instantanée.
Il pénalise également les commandes importantes, pour lesquelles une sortie de trésorerie immédiate nécessite une validation hiérarchique. Il crée une asymétrie entre ce que propose un site e-commerce et ce que les canaux offlines offrent par défaut.
Les cycles d’approbation internes côté acheteur
Dans une PME ou une entreprise de taille intermédiaire, une commande B2B significative implique rarement une seule personne. Le responsable opérationnel identifie le besoin. Les achats valident le fournisseur et les conditions.
La finance vérifie le budget et autorise le paiement.
Ce circuit existe pour de bonnes raisons : contrôle, traçabilité, gouvernance. mais il allonge le délai entre la décision d’achat et la commande effective.
Le paiement immédiat déclenche l’ensemble de ce processus. Le paiement différé le simplifie. Puisque la sortie de trésorerie n’est pas immédiate, la validation financière urgente n’est plus nécessaire. Le décideur opérationnel peut passer la commande dans le cadre de ses délégations habituelles.
Le cycle de vente se raccourcit. Le taux de conversion augmente.
Le décalage d’expérience entre canaux digitaux et traditionnels
Un acheteur professionnel expérimenté évalue un site e-commerce selon un critère simple : est-ce mieux ou moins bien que d’appeler mon commercial ?
Si la réponse est “moins bien”, il passe par le canal offline. Cela se produit lorsque le commercial propose des conditions de paiement que le site ne propose pas.
Cette logique explique pourquoi de nombreux acteurs B2B investissent massivement dans l’UX, les catalogues et la recherche produit, tout en peinant à migrer leurs clients en ligne. Un rapport de Sana Commerce indique que 73% des acheteurs B2B préfèrent acheter en ligne. L’expérience de commande est supérieure sur presque tous les plans… sauf un : le paiement.
Ce seul point suffit à maintenir une partie des acheteurs sur les canaux traditionnels. Les conditions de paiement flexibles éliminent ce dernier point de friction.
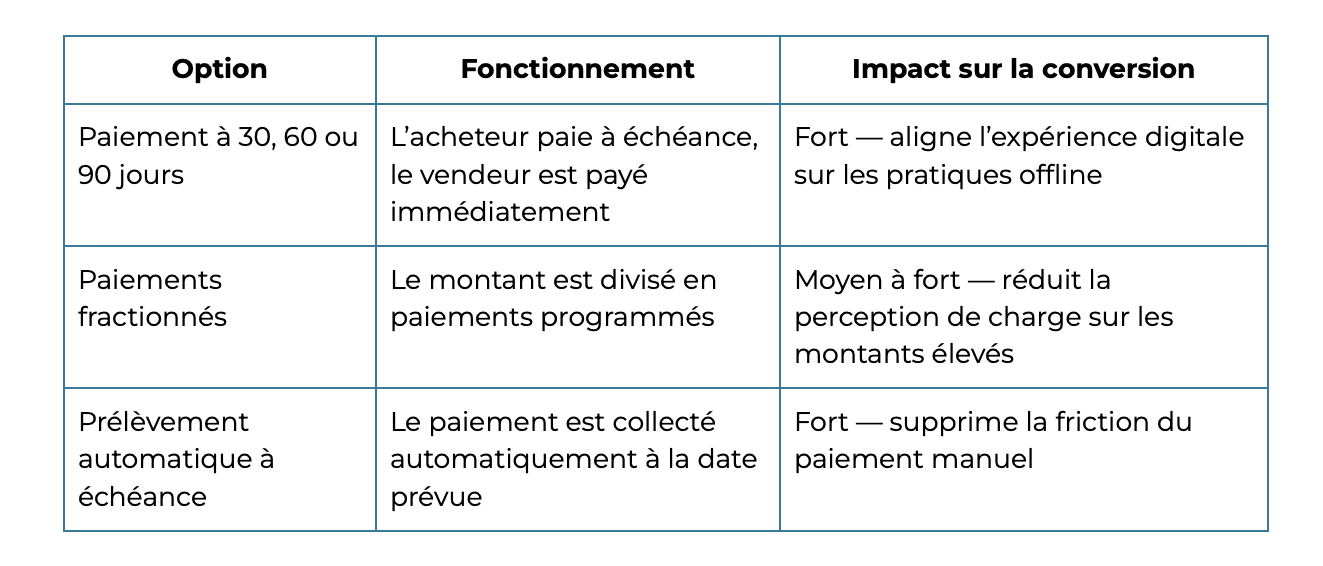
Options de paiement B2B et leur impact sur la conversion
Paiement à 30, 60 ou 90 jours
L’acheteur reçoit les biens ou services immédiatement et paie à la date d’échéance convenue. Cette option reproduit les pratiques traditionnelles du B2B. Elle ne nécessite aucun changement de comportement côté acheteur : il commande comme il en a l’habitude, avec les conditions qu’il attend.
Pour l’enseigne, ce modèle n’est viable que si la trésorerie est sécurisée. Dans un modèle de finance embarquée, un partenaire financier avance les fonds à l’enseigne immédiatement.
L’acheteur paie à 60 jours. Le vendeur est payé sous 24 heures. Les deux parties obtiennent ce dont elles ont besoin.
Paiements fractionnés
Le montant total est divisé en plusieurs échéances, généralement deux, trois ou quatre paiements sur 90 à 180 jours. Cette structure est particulièrement efficace pour les commandes importantes, où un paiement unique représente une charge importante.
Les paiements fractionnés agissent également comme levier d’augmentation du panier moyen. Un acheteur hésitant à engager 8.000€ en une seule fois franchira plus facilement ce seuil.
Il répartit simplement le montant en trois paiements mensuels. L’effet sur la valeur moyenne des commandes est direct et documenté.
Prélèvement automatique à échéance
L’acheteur autorise un prélèvement automatique à la date d’échéance convenue. Cette option supprime l’action de paiement manuel côté acheteur : aucun virement à initier, aucune facture à retrouver, aucun oubli de délai. Le paiement est exécuté automatiquement à la date prévue.
Pour l’enseigne, le bénéfice est symétrique : pas de relance, pas de suivi manuel, pas de gestion des retards. L’encaissement est automatisé.
Quand proposer le paiement différé, les paiements fractionnés, ou les deux
Toutes les options ne conviennent pas à tous les contextes. Voici un cadre pratique pour orienter la décision.
Paiement différé (30, 60 ou 90 jours)
Le paiement différé convient aux acheteurs récurrents ayant des habitudes de facturation établies. Il s’applique aux segments où le crédit interentreprises est la norme et où la relation commerciale est déjà installée. Il demande le minimum d’effort comportemental côté acheteur : il commande exactement comme il le fait déjà.
Paiements fractionnés
Les paiements fractionnés sont adaptés aux commandes importantes ou de type CapEx. Ils conviennent aux acheteurs ponctuels, aux phases d’acquisition ou aux catégories où le montant dépasse les seuils d’approbation habituels.
Le fractionnement des paiements réduit fortement les frictions sur les paniers à forte valeur, sans nécessiter un engagement complet en conditions de paiement différé.
Prélèvement automatique à échéance
Le prélèvement automatique à échéance fonctionne particulièrement bien pour les transactions B2B récurrentes à fort volume et les abonnements. Il s’applique aux contextes où la réduction de la charge opérationnelle liée à l’encaissement est prioritaire.
Les variables clés pour calibrer votre choix :
Valeur de commande :
- Moins de 1.000€ : le paiement différé simple suffit généralement
- Plus de 5.000€ : les paiements fractionnés deviennent un levier important
Fréquence d’achat :
- Acheteurs récurrents : privilégient la simplicité (30 jours automatisé)
- Acheteurs ponctuels ou nouveaux clients : privilégient la flexibilité (paiements fractionnés)
Segment client :
- PME : préfèrent les paiements fractionnés en raison de contraintes de trésorerie plus serrées
- Mid-market et grandes entreprises : privilégient l’alignement avec leurs cycles budgétaires (60 ou 90 jours)
Marge brute
Les coûts de financement ont un impact direct sur la marge. Sur des catégories à faible marge, l’équation économique peut devenir défavorable.
Il n’existe pas de configuration universelle. La bonne approche consiste à commencer par l’option la plus proche des pratiques actuelles des acheteurs. Puis mesurer les taux d’adoption et l’impact sur la conversion, avant d’élargir progressivement le dispositif.
Les limites à prendre en compte
Proposer des conditions de paiement flexibles implique de réels coûts et contraintes. Les ignorer conduit inévitablement à des surprises opérationnelles.
Le financement impacte la marge. Le partenaire financier prélève des frais sur chaque transaction. Il est donc essentiel de s’assurer que le gain en conversion compense ce coût, en particulier sur des catégories à faible marge.
Tous les acheteurs ne seront pas éligibles. Certains échoueront à l’évaluation de crédit. Il est indispensable de prévoir une expérience de repli claire afin de ne pas dégrader le parcours utilisateur à cette étape.
Une éligibilité trop large attire des profils plus risqués. Cela augmente les taux de défaut et peut détériorer les conditions commerciales négociées avec le partenaire financier.
Comment proposer des paiements flexibles avec un risque de crédit nul
Proposer des conditions de paiement est une chose. Mais une question centrale reste : qui finance le décalage de trésorerie ? Et qui supporte le risque si l’acheteur ne paie pas ?
La réponse dépend entièrement du modèle choisi. Voici comment RollingFunds structure ce processus de bout en bout.
Évaluer la solvabilité de l’acheteur, pas celle du vendeur
Le financement moderne inverse la logique traditionnelle du crédit interentreprises. Dans le factoring classique, c’est le vendeur qui est analysé. Cette approche exclut mécaniquement les petites fournisseurs et les nouveaux entrants, précisément ceux qui ont le plus besoin de financement.
RollingFunds évalue l’acheteur, celui qui doit réellement payer.
Si l’acheteur est solvable, le vendeur est payé, indépendamment de sa propre situation financière. RollingFunds évalue le débiteur en temps réel à partir de signaux financiers, comportementaux et réglementaires. 92% des décisions sont instantanées, sans aucun document requis du vendeur.
L’acheteur se voit attribuer une limite de financement dynamique, ajustée en fonction de son historique de paiement et de sa santé financière. Ce n’est pas une décision figée : la limité évolue tous les jours et en fonction de chaque transaction.
Un financement hors bilan
Le mécanisme est simple : l’enseigne propose des conditions de paiement à ses acheteurs. RollingFunds avance immédiatement les fonds à l’enseigne, généralement sous 24 heures.
L’acheteur rembourse ensuite RollingFunds à échéance via prélèvement automatique.
Pour l’enseigne, l’impact sur le bilan est nul. Elle n’avance pas de capital, n’utilise pas de ligne de crédit et ne porte pas de créances en attente. L’intégration se fait via une API REST.
L’ensemble du cycle financier est géré par RollingFunds. Aucun besoin de licence de crédit. Pas de capital immobilisé. Pas de risque de contrepartie.
Gestion complète du recouvrement et du risque de défaut
RollingFunds ne se limite pas à avancer les fonds : elle rachète la créance. Cette nuance est essentielle. Si l’acheteur ne paie pas, la perte est supporté à 98% par RollingFunds.
RollingFunds gère l’intégralité du cycle post-facturation : recouvrement automatisé à échéances, gestion des litiges et suivi des défauts. L’enseigne propose des conditions de paiement à ses clients et est payée immédiatement, sans gestion de relance ni procédure contentieuse.
Ce que font différemment les enseignes B2B performantes qui utilisent RollingFunds
Les enseignes B2B les plus performantes construisent le parcours d’achat en mettant le professionnel et les conditions de paiement au cœur du processus. Elles ne les ajoutent pas comme une option : elles les intègrent au cœur de l’expérience client. Voici quelques caractéristiques communes.
Conditions de paiement visibles dès le parcours d’achat
L’éligibilité est affichée au moment de la validation du panier. L’acheteur sait très vite s’il peut bénéficier de conditions de paiement flexibles. Cela supprime l’incertitude au moment critique de la décision.
Aucune redirection vers des tiers
L’expérience reste entièrement intégrée et cohérente avec la marque. Pas de formulaire de crédit externe, pas de parcours séparé. Le processus reste fluide et continu.
Décision d’éligibilité instantanée
L’acheteur sait immédiatement s’il est éligible aux conditions de paiement. Pas d’attente, pas de validation manuelle. La friction disparaît au moment du checkout.
Paiement immédiat à l’enseigne
Le vendeur est payé sous 24 heures, quelles que soient les conditions accordées à l’acheteur. Le décalage de trésorerie est absorbé par l’infrastructure financière, pas par la plateforme.
Encaissement automatisé à échéance
Aucune facturation manuelle, aucun suivi de paiement. Le règlement est prélevé automatiquement à la date convenue. Le processus est entièrement automatisé.
Les indicateurs à suivre pour mesurer l’impact
Déployer des paiements flexibles sans mesure revient à naviguer à l’aveugle. Voici les indicateurs essentiels à suivre dès le lancement :
- Taux de conversion checkout : comparer les performances avec et sans options de paiement différé sur une même période
- Taux d’approbation : part des acheteurs demandant un financement et effectivement acceptés
- Taux d’adoption : part des acheteurs éligibles qui utilisent réellement les conditions proposées
- Panier moyen : comparer les utilisateurs de paiements flexibles aux paiements immédiats
- Taux de réachat : fréquence des achats des clients utilisant les conditions de paiement
- Marge brute post-financement : vérifier que le gain de conversion compense le coût du financement
- Taux de défaut et de litige : suivi essentiel même lorsque le risque est transféré au partenaire financier
- Time-to-cash effectif côté vendeur : confirmer que le paiement immédiat est bien respecté
Ces indicateurs distinguent une implémentation qui crée de la valeur d’une solution qui se contente de déplacer le risque ou d’éroder la marge.
Ces principes ne sont pas théoriques. Ils décrivent une architecture opérationnelle que les enseignes B2B les plus performantes mettent déjà en œuvre.


