Comment transformer une simple ligne de crédit en outil d’acquisition, de fidélisation et de différenciation pour les fournisseurs, distributeurs et enseignes B2B.
Avant-propos
Dans les secteurs de la distribution professionnelle, du négoce et des enseignes B2B, la relation commerciale ne se joue plus seulement sur le prix ou le catalogue. Elle se joue de plus en plus sur la capacité à financer l’achat au moment où le client professionnel en a besoin.
Cet article le démontre clairement : la limite de crédit n’est pas qu’un instrument de gestion du risque. C’est un marqueur de confiance, un accélérateur de vente, un outil de fidélisation et une source précieuse de données commerciales. Bien pilotée, elle transforme une contrainte financière en avantage concurrentiel.
RollingFunds a été conçu à partir de ce constat. Notre solution de paiement différé et fractionné permet aux fournisseurs, distributeurs et enseignes B2B – qu’il s’agisse d’acteurs du négoce de matériaux, de la distribution industrielle ou du commerce de gros – d’offrir à leurs clients professionnels des limites de crédit claires, personnalisées et disponibles au bon moment, sans porter elles-mêmes le risque de crédit ni la complexité opérationnelle que cela implique.
Cet article s’adresse à nos partenaires actuels et futurs. Il reprend les grands enseignements sur le rôle du crédit dans la croissance B2B et montre, à chaque étape, comment RollingFunds Funds transforme ces principes en résultats concrets : plus de commandes, plus de fidélité, plus de parts de marché.
1. Le crédit B2B, un actif stratégique sous-exploité
Dans un environnement économique toujours plus concurrentiel, la capacité à mobiliser intelligemment les ressources financières constitue un véritable avantage stratégique. Parmi ces leviers, les limites de crédit occupent une place centrale. Bien au-delà de leur rôle traditionnel dans la gestion de la trésorerie, elles deviennent un puissant outil de développement commercial, favorisant la croissance, l’acquisition de nouveaux clients et leur fidélisation.
Six raisons de faire du crédit un levier commercial
- Un marqueur de confiance – accorder une limite adaptée renforce la relation commerciale sur le long terme et encourage des commandes plus importantes.
- Un levier d’optimisation de la trésorerie – il permet d’absorber les décalages entre encaissements et décaissements, côté fournisseur comme côté client professionnel.
- Un avantage concurrentiel différenciant – sur des marchés matures, la flexibilité de paiement fait souvent la différence entre deux offres équivalentes.
- Un accélérateur de pénétration de marché – des conditions de financement généreuses réduisent les freins à l’achat lors du lancement d’une offre ou de la conquête d’un nouveau segment de marché.
- Un moteur de fidélisation – augmenter la capacité de financement des meilleurs clients récompense leur engagement et encourage les achats récurrents.
- Une source précieuse d’informations commerciales – l’usage du crédit révèle les comportements d’achat et permet d’ajuster les campagnes marketing et les politiques commerciales.
Intégrées à une stratégie commerciale globale, les limites de crédit dépassent largement leur fonction financière : elles deviennent un outil de développement qui améliore l’expérience d’achat, renforce la relation client et soutient durablement la croissance de l’entreprise. C’est précisément la mission que RollingFunds s’est donnée auprès de ses partenaires.
2. La psychologie du crédit : ce qui pousse vos clients professionnels à acheter
Les limites de crédit jouent un rôle déterminant dans les comportements d’achat des professionnels. Bien plus qu’un simple outil de gestion du risque, elles influencent la capacité perçue de financement des entreprises, leurs décisions d’investissement et leur propension à acheter. Comprendre ces mécanismes permet de concevoir des stratégies commerciales plus efficaces.
Le sentiment de capacité financière
Lorsqu’un acheteur professionnel bénéficie d’une limite de crédit plus élevée, il perçoit une plus grande marge de manœuvre financière. Ce sentiment renforce sa confiance et l’incite à réaliser des achats plus importants ou à investir plus rapidement dans son activité. Un acheteur dont la limite passe de 5 000€ à 10 000€ sera davantage enclin à acquérir des équipements ou à constituer du stock, alors qu’il aurait auparavant reporté cet investissement.
Une utilisation prudente, mais rassurante
Tous les acheteurs professionnels n’exploitent pas pleinement leur capacité de financement : beaucoup privilégient une approche prudente afin de préserver leur trésorerie. Ce n’est pas un frein, c’est justement ce qui rend la limite de crédit rassurante : savoir qu’elle existe, même sans l’utiliser en totalité, incite le client à revenir vers le même fournisseur plutôt que d’en chercher un autre.
Le pouvoir des avantages financiers et des mensualités réduites
Les entreprises sont sensibles aux bénéfices associés au financement : délais de paiement, remises, programmes de fidélité ou paiement fractionné. La possibilité d’étaler un règlement réduit l’effort financier perçu au moment de l’achat et encourage à investir sans mobiliser immédiatement sa trésorerie – un artisan achètera plus volontiers une machine s’il peut l’échelonner plutôt que d’attendre de disposer des liquidités.
La comparaison avec les concurrents
Les conditions de crédit accordées sont aussi un indicateur de confiance et de solidité financière. Un professionnel qui bénéficie d’une limite élevée acceptera des commandes plus importantes et développera son activité plus sereinement – et associera cette sérénité au fournisseur qui la lui a permise.
3. RollingFunds : le paiement différé et fractionné pensé pour le B2B
RollingFunds est une solution de paiement différé et fractionné (BNPL B2B) dédiée aux fournisseurs, distributeurs et enseignes qui vendent à des clients professionnels – artisans, PME, entreprises du bâtiment, de l’industrie, du commerce ou encore de la restauration par exemple. Elle s’intègre au parcours d’achat existant, en caisse comme en ligne, pour transformer chaque transaction en une expérience de financement fluide et rassurante.
Le principe
- Au moment de l’achat, le client professionnel choisit de payer en différé (30, 60 ou 90 jours ou en plusieurs échéances (3x, 4x, 5x et 6x).
- RollingFunds évalue instantanément sa capacité de financement grâce à un onboarding unique et un scoring automatisé tout en lui attribuant une limite de crédit mensuelle et personnalisée.
- Le fournisseur, distributeur ou l’enseigne est réglé immédiatement par RollingFunds, sans attendre l’échéance choisie par son client.
- RollingFunds prend en charge le suivi et l’évolution de la limite de crédit, les rappels d’échéance et, le cas échéant, le recouvrement – le partenaire reste concentré sur la vente.
Ce que cela change pour vous
- Aucun risque de crédit porté sur votre bilan : RollingFunds finance la transaction et assume l’évaluation du risque.
- Un encaissement immédiat, qui préserve votre trésorerie tout en offrant de la flexibilité à vos clients.
- Un panier moyen et une fréquence d’achat en hausse, portés par la capacité de financement perçue par vos clients.
- Une différenciation commerciale forte face aux concurrents qui ne proposent pas de solution de financement intégrée.
- Des données de comportement d’achat consolidées, utiles pour affiner vos campagnes marketing et vos politiques commerciales.
4. Transformer une limite de crédit en outil de fidélisation
Dans un environnement financier de plus en plus concurrentiel, l’augmentation stratégique des limites de crédit peut devenir un puissant levier de fidélisation. En reconnaissant et en récompensant les comportements financiers responsables, un fournisseur crée une relation durable avec ses clients, favorisant la récurrence des achats et la recommandation.
La méthode, étape par étape
- Évaluer l’éligibilité du client : analyser son historique de paiement, ses habitudes de consommation et sa stabilité financière.
- Personnaliser la communication : adapter l’offre et le message aux comportements et besoins spécifiques de chaque client.
- Récompenser la fidélité : un client historique peut bénéficier d’une augmentation de limite plus importante qu’un nouveau client.
- Encourager les achats responsables : accompagner l’augmentation de ressources pédagogiques sur la gestion de la limite.
- Mesurer l’impact : suivre l’évolution du comportement d’achat et de la santé financière après chaque augmentation.
- Boucler la boucle : recueillir le retour des clients ayant bénéficié d’une augmentation pour affiner la stratégie.
5. Limites de crédit et conquête de parts de marché
Dans un environnement financier hautement concurrentiel, la définition stratégique des limites de crédit constitue un puissant levier pour influencer les dynamiques de marché. En ajustant précisément le niveau de crédit accordé, un fournisseur, distributeur ou une enseigne B2B peut élargir sa base de clients, renforcer la fidélité et accroître sa part de marché.
Le comportement d’achat
Des limites de crédit plus élevées encouragent l’augmentation des dépenses : un distributeur qui relève la limite de certains clients constate généralement une hausse des achats, en particulier lors des périodes de forte consommation – fêtes, périodes promotionnelles, pics saisonniers de l’industrie.
Gestion du risque et différenciation
Stimuler les ventes par le crédit implique une exposition au risque accrue : les entreprises les plus performantes s’appuient sur des modèles avancés de scoring pour évaluer la solvabilité avant d’ajuster les capacités de financement. Dans un marché saturé, être capable d’offrir davantage de capacité de financement que ses concurrents devient un facteur de différenciation direct.
La segmentation, moteur d’une stratégie ciblée
Adapter les limites de crédit selon les profils clients permet de mettre en place des stratégies marketing plus ciblées : les clients premium peuvent bénéficier de plafonds plus importants dans le cadre d’un programme de fidélité, valorisant leur contribution au chiffre d’affaires et encourageant la poursuite de la relation commerciale.
6. Trouver le juste équilibre entre risque et opportunité
L’allocation stratégique des ressources financières constitue un levier essentiel pour accélérer la croissance et gagner des parts de marché. Mais cette approche repose sur un équilibre subtil entre maîtrise du risque et création de valeur : les limites de crédit doivent être suffisamment ambitieuses pour soutenir les ventes, sans exposer l’entreprise à un niveau de risque excessif.
Les quatre piliers d’une politique de crédit maîtrisée
- Évaluer précisément le risque : historique de paiement, solidité financière, secteur d’activité et contexte économique du client.
- Mesurer le potentiel de création de valeur : le crédit est aussi un investissement commercial, générateur de ventes et de fidélité.
- Ajuster les limites de crédit de manière dynamique : elles ne doivent jamais être figées, mais évoluer avec les performances et le contexte du client.
- Segmenter les clients selon leur profil : les comptes stratégiques ou historiques justifient des capacités de financement plus importantes.
L’objectif n’est pas d’accorder le plus de crédit possible, mais d’accorder la bonne limite, au bon client, au bon moment. Cet équilibre transforme le crédit en un véritable avantage concurrentiel.
7. Ce que révèlent les stratégies de crédit les plus performantes
Les acteurs du marché du crédit B2B et du paiement différé qui ont réussi à combiner données, analyse comportementale et personnalisation observent des résultats significatifs. Ces enseignements, issus d’observations sectorielle sur la gestion des limites de crédit, donnent une idée concrète du potentiel qu’une solution comme RollingFunds peut activer pour ses partenaires.
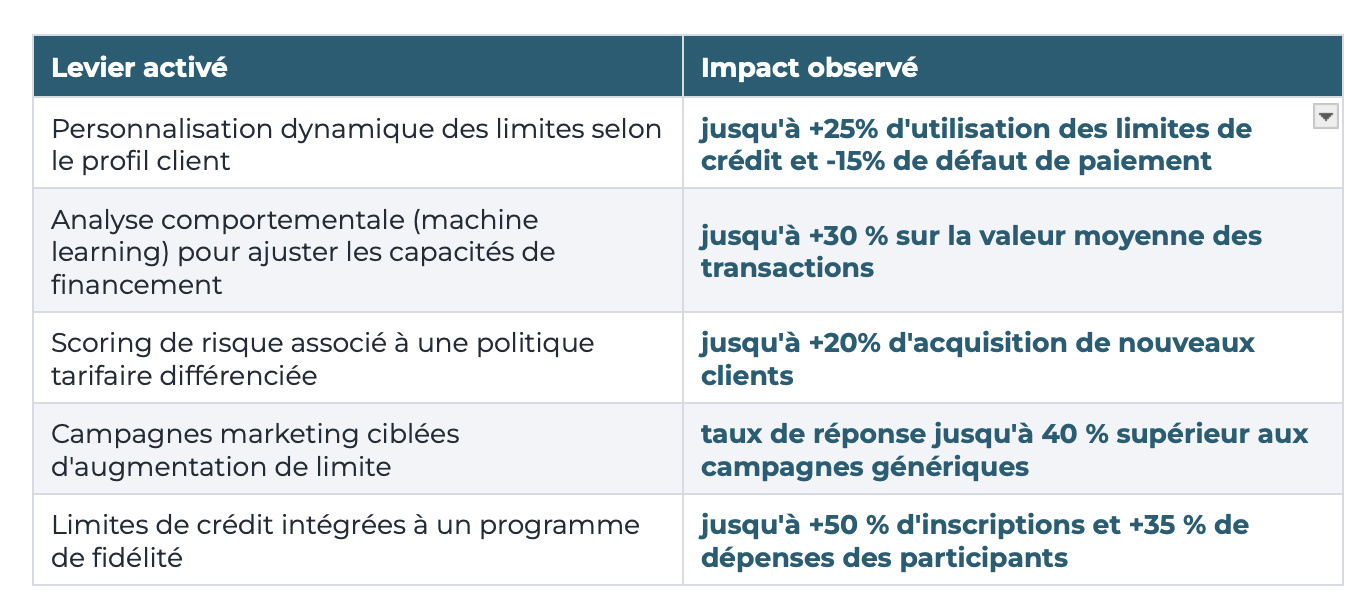
Ces résultats montrent que les stratégies les plus performantes reposent sur un équilibre entre maîtrise du risque et développement commercial. C’est précisément la logique intégrée dès la conception de la plateforme RollingFunds : analyse des données, scoring en temps réel et personnalisation marketing au service d’un cercle vertueux, où chaque décision de crédit génère de la valeur pour l’ensemble des parties prenantes.
8. Déployer une campagne d’augmentation de limites avec RollingFunds
Pour être efficace, une campagne d’augmentation des limites de crédit doit reposer sur une approche méthodique, fondée sur les données, la maîtrise du risque et une expérience client personnalisée. Voici comment RollingFunds intègre nativement chacune de ces étapes.
Identifier les meilleurs candidats (éligibilité) grâce aux données – RollingFunds analyse en continu l’historique de paiement, le volume d’achats, la santé financière et le taux d’utilisation de la limite actuelle de chaque client professionnel, afin d’identifier automatiquement les profils les plus susceptibles de bénéficier d’une augmentation.
Évaluer le risque et respecter les exigences réglementaires – Toute augmentation de limite est précédée d’une analyse de risque intégrée à la plateforme, permettant d’accorder une augmentation modérée à un grand nombre de clients tout en réservant les augmentations plus importantes aux meilleurs profils de solvabilité – dans le respect des réglementations applicables.
Personnaliser la communication – Grâce à la segmentation opérée par RollingFunds, chaque client professionnel peut recevoir une communication adaptée à son profil, valorisant sa gestion financière et renforçant son sentiment de reconnaissance envers votre enseigne.
Automatiser grâce à la technologie – Les modèles de scoring de RollingFunds ajustent automatiquement les limites de crédit en fonction des données disponibles en temps réel, réduisant les traitements manuels et accélérant les décisions.
Mesurer les résultats – Le tableau de bord partenaire RollingFunds restitue les indicateurs clés : satisfaction client, taux d’utilisation des lignes de financement, évolution du panier moyen, fréquence d’achat, taux de remboursement et taux d’impayés.
Encourager l’utilisation des nouvelles capacités de financement – L’augmentation des limites peut être associée, via votre propre politique commerciale, à des avantages complémentaires : remises exclusives, offres promotionnelles ou récompenses lors des premiers achats réalisés avec la nouvelle capacité de financement.
Former vos équipes – RollingFunds accompagne vos équipes commerciales et support afin qu’elles comprennent parfaitement les bénéfices de la solution, les conditions applicables et son fonctionnement – une condition clé du taux d’adoption auprès de vos clients professionnels.
9. La technologie au coeur de la plateforme RollingFunds
L’interaction entre les limites de crédit et les avancées technologiques transforme profondément la manière dont les enseignes B2B interagissent avec leurs clients professionnels et renforcent leur fidélité. La solution RollingFunds repose sur cette conviction.
Les piliers technologiques de RollingFunds
- Personnalisation des offres de crédit : les clients réalisant régulièrement des achats importants et respectant leurs échéances bénéficient automatiquement d’ajustements de leur capacité de financement.
- Analyse comportementale et prédictive : anticipation des périodes de forte consommation pour proposer temporairement des augmentations de limites lors des pics d’activité.
- Gestion dynamique du risque : surveillance en temps réel permettant d’ajuster les limites en période de ralentissement économique ou lors d’une évolution défavorable de la situation d’un client.
- Conformité réglementaire intégrée : les processus d’octroi de crédit s’adaptent aux exigences réglementaires en vigueur, sans intervention manuelle.
- Engagement client : un espace personnel permettant à chaque client professionnel de piloter sa capacité de financement en temps réel.
- Intégration e-commerce, marketplace et caisse physique : la limite de financement s’ajuste automatiquement au montant du panier, pour fluidifier le parcours d’achat.
- Sécurité et lutte anti-fraude : chiffrement des données et détection de fraude pour sécuriser chaque évolution de limite.
Avec ces fondations, la limite de crédit n’est plus un simple montant financier prédéfini : elle devient, chez RollingFunds, un outil dynamique et interactif qui permet à ses partenaires de renforcer leurs relations clients, d’accélérer leurs ventes et de répondre aux enjeux complexes d’infrastructures et financiers.
10. Pourquoi choisir RollingFunds ?
Devenir partenaire avec RollingFunds, c’est offrir à vos clients professionnels tous les bénéficies d’une politique de crédit intelligente – sans en porter la charge ni le risque.
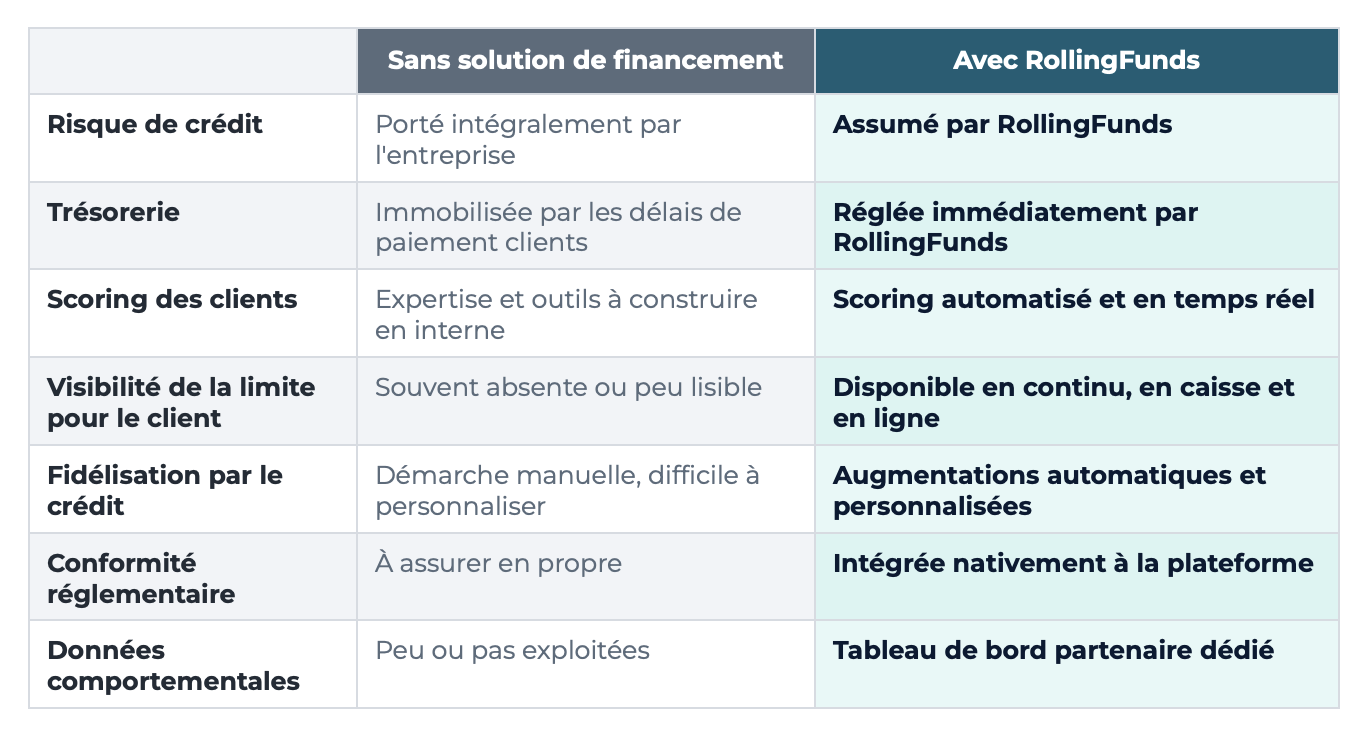
En résumé, RollingFunds transforme une contrainte de trésorerie en avantage commercial durable : plus de confiance, plus de fidélité, plus de commandes, sans complexité ajoutée pour vos équipes.
Conclusion : faites du crédit un avantage concurrentiel
Le crédit B2B n’est plus un simple outil de gestion de trésorerie : c’est un levier de croissance, de fidélisation et de différenciation. Les fournisseurs, distributeurs et enseignes B2B qui l’intègrent à leur stratégie commerciale globale améliorent l’expérience d’achat de leurs clients professionnels, stimulent les ventes et soutiennent durablement leur croissance.
RollingFunds a été conçu pour rendre cette stratégie accessible à tous ses partenaires, quelle que soit leur taille, sans qu’ils aient à porter le risque de crédit ni à développer en interne une expertise de scoring et de recouvrement. En donnant à chaque client professionnel une limite de crédit claire, personnalisée et disponible au bon moment, RollingFunds transforme le financement en un véritable réflexe d’achat – et en un motif de retour vers vos points de vente ou votre site e-commerce (et marketplace).
L’enjeu n’est pas d’accorder le plus de crédit possible, mais d’accorder la bonne limite de financement, au bon client, au bon moment. C’est cet équilibre que RollingFunds pilote pour vous, au service de votre croissance.