Les négoces de matériaux de construction font face à un dilemme : accorder du « 30 jours fin de mois » pour gagner des comptes, ou exiger un paiement comptant et laisser filer les clients vers des concurrents plus souples. Avec 82 % des entreprises du BTP qui attendent plus de 30 jours pour être payées, et un délai moyen de paiement de plus de 50 jours dans la construction, la tension sur la trésorerie peut fragiliser même les négoces rentables. Le paiement différé et fractionné B2B change la donne : l’enseigne est payée sur la facture, tandis que son client professionnel garde ses 30 jours fin de mois, voire davantage.
Comprendre le « 30 jours fin de mois » pour les négoces de matériaux
Le « 30 jours fin de mois » donne au client professionnel jusqu’à la fin du mois suivant la facture pour payer. Une facture émise le 10 mars est ainsi due le 30 avril, soit un crédit réel de 20 à 50 jours selon la date de facturation. Pénalités de retard, indemnité forfaitaire de recouvrement de 40 € et éventuel escompte dépendent des conditions générales de vente et de la politique de crédit du fournisseur.
Le mécanisme repose sur quatre éléments :
- la date de facture, qui fixe le point de départ du délai,
- l’échéance, fixée au dernier jour du mois suivant;
- les pénalités de retard prévues aux CGV;
- un encours autorisé, qui plafonne le montant dû par chaque client.
Pour un négoce, ce délai répond à un vrai besoin. Les entreprises générales et artisans attendent souvent d’être payés par leur maître d’ouvrage avant de régler leurs fournisseurs. Les matériaux représentent une part importante du coût d’un chantier : sans crédit fournisseur, beaucoup d’entreprises ne peuvent pas les avancer.
La difficulté tient à l’écart entre délai contractuel et comportement réel. En France, la loi encadre les délais (60 jours date de facture ou 45 jours fin de mois au maximum), mais les retards restent fréquents dans le BTP : le cycle de paiement moyen atteint 57 jours avant même tout retard, si bien qu’un « 30 jours fin de mois » se transforme souvent en 90 jours d’encaissement effectif, voire davantage.
Le défi : accorder du 30 jours fin de mois sans assécher sa trésorerie
L’impact des délais de paiement sur la trésorerie du négoce
L’équation est implacable. Quand vous livrez aujourd’hui du béton, de l’acier ou du bois et que vous êtes payé dans 45 à 90 jours, votre entreprise doit financer entre-temps :
- les salaires des équipes dépôt, logistique et livraison,
- les achats de stock, souvent payés plus vite à vos propres fournisseurs,
- les charges d’exploitation : loyers, énergie, assurances,
- l’entretien du parc de véhicules et des équipements.
Ce décalage impose des arbitrages difficiles. Beaucoup de négoces mobilisent des lignes de crédit coûteuses qui rognent des marges déjà serrées. D’autres freinent leur croissance en refusant des commandes qu’ils ne peuvent pas financer, et voient leurs concurrents prendre des parts de marché.
La tension se propage le long de la chaîne : 77 % des sous-traitants ont déjà dû avancer le prix des matériaux sur leurs fonds propres en attendant d’être payés. C’est toute la filière qui manque de liquidités.
Pourquoi les solutions classiques ne suffisent pas
Découvert et lignes de crédit bancaires. Dossiers lourds, cautions personnelles, garanties, taux variables, délais d’accord de plusieurs semaines. Et l’encours client reste dans votre bilan.
Escompte pour paiement anticipé. Il incite à payer plus tôt, mais suppose que le client ait la trésorerie disponible, ce qui est rarement le cas sur un chantier en cours. Il coûte aussi de la marge.
Restreindre le crédit. Exiger un paiement comptant pousse les clients vers la concurrence. Avec 86 % des acheteurs qui jugent les conditions de paiement essentielles, ne pas proposer de délai revient à sortir de la plupart des appels d’offres.
Affacturage. Il accélère l’encaissement des factures, mais les structures (avec ou sans recours), la relation avec le client et la tarification varient fortement d’un factor à l’autre. Il intervient après la vente, sans aider à conclure la vente elle-même.
Le paiement différé et fractionné B2B : changer l’équation de trésorerie
Comment fonctionne RollingFunds pour un négoce de matériaux
Avec RollingFunds, l’enseigne n’attend plus 45 à 90 jours : elle encaisse 100 % (moins les intérêts) du montant sous 24 heures, tandis que son client professionnel conserve son 30 jours fin de mois, ou étale son paiement en plusieurs échéances.
- Le client professionnel passe commande au comptoir, auprès de l’ADV, en télévente, via un commercial ou en ligne.
- Il choisit le paiement différé (30 jours fin de mois) ou fractionné.
- RollingFunds vérifie son éligibilité et son encours disponible, instantanément pour un client déjà accepté.
- La transaction est validée : par code SMS en e-commerce, via l’extranet ou les outils de l’enseigne en vente assistée.
- L’enseigne est réglée par RollingFunds, en général sous 1 à 2 jours ouvrés.
- Le client rembourse à l’échéance prévue, directement à RollingFunds.
Le trou de trésorerie disparaît. Un négoce qui livre 50 000 € de matériaux encaisse environ 49 100 € en quelques jours, au lieu d’attendre deux mois ou plus.
Un crédit porté par un établissement agréé, hors du bilan de l’enseigne
Chez RollingFunds, toutes les offres de paiement différé et fractionné sont du crédit, porté par un établissement financier partenaire agréé. Ce n’est ni de l’affacturage, ni une avance sur facture.
Pour un négoce de matériaux, les bénéfices sont concrets :
- une trésorerie prévisible, quel que soit le comportement de paiement des clients,
- un encours client qui sort du bilan : c’est le partenaire financier qui porte le crédit,
- un modèle de coût lisible : intérêts et réserve de garantie facturés à l’enseigne, la réserve étant immobilisée chez RollingFunds et non chez l’enseigne,
- la relation client préservée : le paiement différé est proposé par l’enseigne, dans ses canaux de vente,
- de la capacité de croissance : prendre des commandes plus importantes sans exposer sa propre trésorerie.
Maîtriser le risque : éligibilité, limites de crédit et recouvrement
Des décisions d’éligibilité rapides
L’ouverture de compte classique d’un client professionnel freine les ventes :
- des appels aux références commerciales qui prennent des jours,
- des vérifications bancaires multiples,
- des bases de données d’entreprises peu fournies sur les petites structures,
- un suivi sur tableur, source d’erreurs et d’incohérences.
Avec RollingFunds, c’est RollingFunds qui décide de l’éligibilité des clients professionnels, en moins de 5 secondes et sans dossier à constituer par l’enseigne. Pour un négoce, cette vitesse compte : quand une entreprise a besoin de 20 m³ de béton pour un coulage lundi matin, attendre trois jours un accord de crédit, c’est perdre la vente.
Des limites qui accompagnent la croissance du client
Un encours figé crée des frictions. Un artisan limité à 25 000 € peut avoir besoin de 40 000 € pour un chantier plus important. Dans un système classique, cela implique un nouveau dossier et des délais.
RollingFunds fait évoluer les limites de crédit selon une trajectoire de croissance, et l’enseigne peut recommander des limites pour ses meilleurs clients. Les clients fidèles peuvent ainsi acheter davantage, sans alourdir le travail de l’ADV ni la gestion du risque.
Le recouvrement n’est plus l’affaire de l’enseigne
Relancer un client en retard demande de concilier fermeté et préservation de la relation : le client qui paie lentement aujourd’hui peut être un gros compte demain. Avec RollingFunds, le client rembourse le crédit à RollingFunds : l’enseigne n’a plus à gérer échéanciers, relances et impayés sur ces ventes. L’effort manuel lié au poste clients peut baisser jusqu’à 50 %, et le DSO reculer de 15 à 20 jours en moyenne. Ses équipes se concentrent sur le conseil et la vente.
Paiement différé B2B ou affacturage : ce qui change pour un négoce
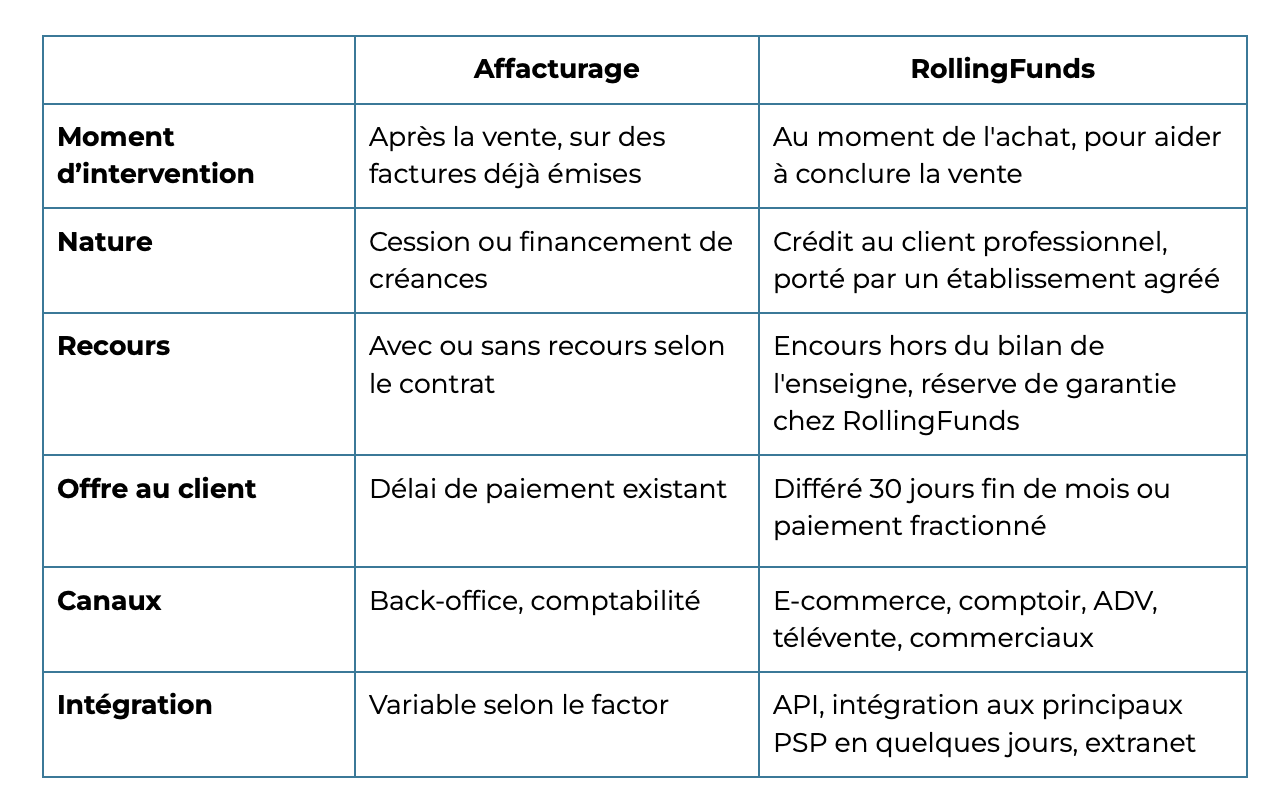
Au-delà du montage financier, RollingFunds réunit dans une même solution l’éligibilité des clients, le paiement différé et fractionné, la validation des transactions et le suivi des remboursements. Moins de prestataires, moins de complexité administrative.
Un parcours de paiement fluide, au cœur des canaux de l’enseigne
Le paiement différé là où le client achète
Les artisans et entreprises du BTP attendent des parcours aussi simples que dans leur vie personnelle. Les appels, chèques et rapprochements manuels les agacent.
RollingFunds s’intègre dans tous les canaux de vente du négoce :
- en e-commerce, avec une validation de la transaction par code SMS,
- au comptoir, à l’ADV et en télévente, via un extranet ou une intégration aux outils de l’enseigne,
- en rendez-vous commercial, pour proposer un différé ou un fractionnement sur un devis important,
- côté technique, via des API intégrables à la plupart des PSP en quelques jours.
Préserver la relation entre l’enseigne et ses clients
Dans le négoce de matériaux, les relations durent souvent des décennies. L’arrivée d’un intermédiaire financier mal intégré peut semer le doute.
Avec RollingFunds, c’est l’enseigne qui propose le paiement différé à ses clients, dans ses propres parcours de vente. L’enseigne enrichit son offre de service sans perdre la relation directe dont dépend son activité.
Impact concret : le 30 jours fin de mois comme levier de croissance
Ils proposent déjà le paiement différé avec RollingFunds
Des enseignes de référence de la distribution de matériaux et de l’équipement professionnel s’appuient sur RollingFunds pour proposer le paiement différé et fractionné à leurs clients professionnels : La Plateforme du Bâtiment (filiale de Saint-Gobain), Raboni ou encore Tout Faire Matériaux.
Élargir son marché grâce à des conditions de paiement souples
L’avantage dépasse les clients existants. Un négoce qui propose du 30 jours fin de mois ou du paiement fractionné peut :
- remporter des affaires jusqu’ici perdues face à des concurrents plus souples,
- capter des commandes plus importantes de la part d’artisans limités par leur propre trésorerie,
- fidéliser ses clients en les accompagnant pendant les tensions de trésorerie d’un chantier,
- se développer sans augmenter proportionnellement ses équipes de crédit client et de recouvrement.
Comment RollingFunds aide les négoces à proposer le 30 jours fin de mois en toute sérénité
RollingFunds permet aux négoces de matériaux de proposer du 30 jours fin de mois et du paiement fractionné à leurs clients professionnels, sans en porter le poids sur leur trésorerie.
- Paiement différé et fractionné B2B : l’enseigne est réglée, le client garde son délai ou étale ses paiements. Le crédit est porté par un établissement financier partenaire agréé.
- Éligibilité gérée par RollingFunds : décisions rapides, limites qui évoluent avec le client, limites recommandées par l’enseigne.
- Tous les canaux de vente : e-commerce avec validation par code SMS, extranet ou intégration pour l’ADV, la télévente et les commerciaux.
- Intégration rapide : API intégrables à la plupart des PSP en quelques jours.
- 100 % B2B, disponible en France, en Belgique, au Luxembourg, et bientôt en Espagne.
Pour un négoce de matériaux, c’est la possibilité d’offrir des conditions de paiement compétitives tout en protégeant son besoin en fonds de roulement et en allégeant la charge de travail liée aux délais de paiement.