Le succès du Buy Now, Pay Later (BNPL) a transformé les habitudes d’achat des consommateurs, porté par des géants comme Klarna et Amazon. Dans un monde où le crédit est roi, la possibilité d’échelonner les paiements séduit de plus en plus. Il était donc naturel que les entreprises cherchent à adopter ce modèle. Pourtant, son intégration dans le B2B restait jusqu’ici limitée.
Les entreprises recherchent désormais des solutions plus flexibles pour financer leurs achats et optimiser leur trésorerie, un besoin amplifié par la montée en puissance du e-commerce B2B. Les bénéfices sont concrets : les vendeurs proposant une option BNPL enregistrent entre 15% à 40% d’augmentation de leur taux de conversion.
Alors, comment fonctionne le BNPL en B2B et en quoi une solution de paiement différé peut-elle être un atout stratégique pour votre entreprise ?
BNPL B2B : en quoi est-il différent du BNPL B2C ?
Le Buy Now, Pay Later (BNPL) B2B permet aux entreprises d’acheter des biens et services immédiatement tout en échelonnant le paiement sur une période définie. Comme son équivalent B2C, il offre une solution efficace pour lisser les dépenses et améliorer la trésorerie. Toutefois, plusieurs différences clés le distinguent :
- Conditions de paiement : Les montants engagés en B2B sont plus élevés, impliquant des délais plus longs et des conditions plus complexes, alors que le B2C repose sur des échéances plus courtes et simplifiées.
- Prise de décision : En B2B, plusieurs parties prenantes interviennent dans le processus d’achat, contrairement au B2C, où la décision est individuelle.
- Intégration et méthodes de paiement : Le BNPL B2B s’intègre aux systèmes comptables, CRM et outils de facturation, avec une diversité de moyens de paiement, tandis que le B2C est centré sur les paiements en ligne classiques.
- Frais de transaction : En B2B, des frais peuvent être appliqués aux acheteurs, alors qu’en B2C, ce sont souvent les vendeurs qui les supportent.
Certains assimilent le BNPL B2B à un crédit commercial, mais cette comparaison est réductrice. Contrairement au crédit traditionnel, souvent assorti de taux d’intérêt élevés et de pénalités strictes, le BNPL B2B propose des conditions plus flexibles et adaptées aux besoins des entreprises.
Bien que son adoption ait été plus lente en raison de sa complexité de mise en place, les avancées technologiques et l’émergence de nouveaux fournisseurs spécialisés ouvrent aujourd’hui une opportunité stratégique et rentable pour les entreprises.
Comment fonctionne le Buy Now, Pay Later B2B ?
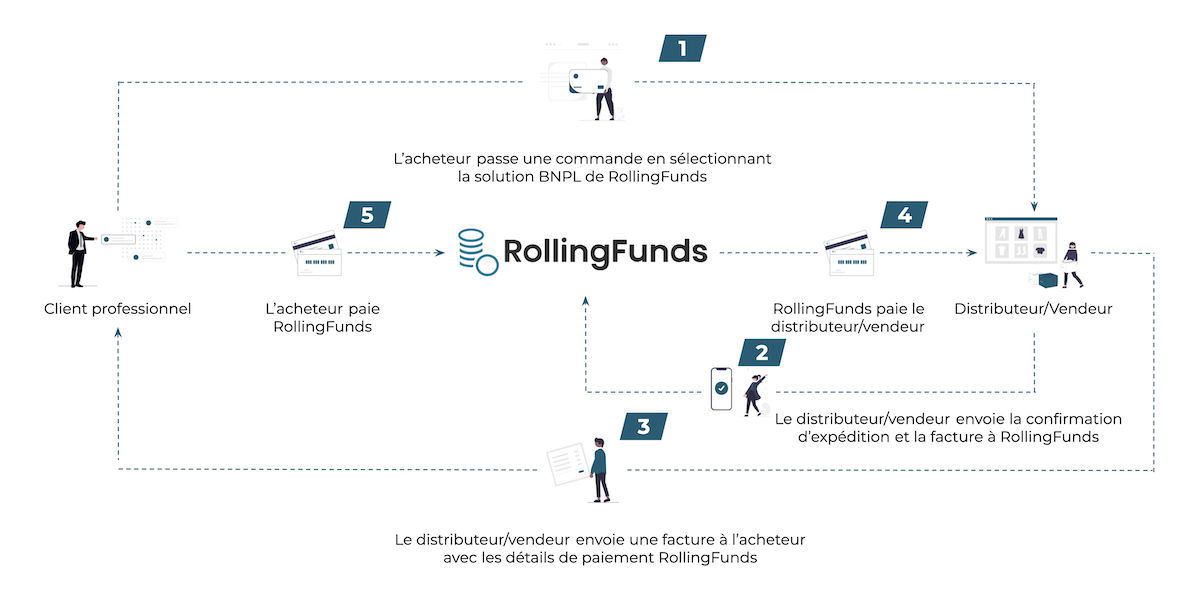
Le BNPL B2B simplifie et accélère les paiements par rapport aux solutions de crédit traditionnelles. Voici les principales étapes du processus :
- Achat : L’entreprise sélectionne les produits ou services dont elle a besoin et opte pour le BNPL au moment du paiement.
- Approbation : Le fournisseur de BNPL évalue rapidement la solvabilité et le profil de risque (+ risque de fraude) de l’acheteur avant d’approuver la transaction.
- Paiement échelonné : Le montant est réparti en plusieurs échéances ou différé sur une période définie (30, 60 ou 90 jours, par exemple).
- Finalisation : L’acheteur règle les paiements selon les conditions convenues, tandis que le vendeur reçoit immédiatement le montant total grâce au fournisseur de BNPL, garantissant une transaction fluide et sécurisée.
Comment le BNPL B2B profite aux entreprises et à leurs clients professionnels ?
De plus en plus d’entreprises B2B adoptent le Buy Now, Pay Later (BNPL), une solution qui répond aussi bien aux besoins des acheteurs qu’à ceux des vendeurs. Voici les principaux avantages :
Pour les clients professionnels
- Une meilleure gestion de la trésorerie
Échelonner un paiement évite de puiser dans les réserves ou d’emprunter. L’entreprise peut ainsi financer son achat grâce à ses futures ventes.
- Plus de flexibilité pour investir
Avec un paiement différé, les entreprises peuvent consacrer leur capital à la croissance, aux stocks ou à d’autres opportunités stratégiques.
- Moins de pression financière
Répartir les coûts dans le temps améliore la stabilité financière et permet d’opérer plus sereinement.
Pour les distributeurs/vendeurs
- Un taux de conversion en hausse
Proposer le BNPL réduit l’abandon de panier/ventes potentielles de 29%, selon Allianz, et peut booster de 15% à 40% les conversions. Les clients sont plus enclins à finaliser leurs achats avec des conditions de paiement flexibles.
- Une valeur moyenne des commandes (AOV) plus élevée
Des paiements échelonnés incitent les acheteurs à passer des commandes plus importantes, sachant qu’ils ont plus de temps pour payer.
- Une fidélité renforcée
Le BNPL instaure un climat de confiance, aussi bien avec les nouveaux clients que les historiques, qui apprécient cette souplesse et la récurrence d’utilisation. Un acheteur satisfait reviendra plus facilement.
Bien que le BNPL B2B offre une dynamique gagnant-gagnant, il est important de prendre en compte certains défis et risques.
Les principaux défis du BNPL B2B
Si le Buy Now, Pay Later (BNPL) B2B offre de nombreux avantages, son intégration dans les opérations commerciales peut s’avérer complexe. Les entreprises souhaitant proposer cette solution doivent surmonter plusieurs défis.
- Gestion de la liquidité et des flux de trésorerie
Les paiements différés sont un atout pour les acheteurs, mais ils peuvent compliquer la trésorerie des vendeurs. Attendre plusieurs semaines, voire moins, pour être payé peut impacter la gestion quotidienne, le réapprovisionnement des stocks ou encore les investissements stratégiques, notamment dans les secteurs où les transactions sont de grande envergure.
- Complexité des décisions de crédit
Évaluer la solvabilité d’une entreprise est bien plus délicat qu’en B2C. Les transactions portent souvent sur des montants élevés, et un paiement en retard ou un défaut peut avoir des répercussions majeures. L’enjeu ? Trouver l’équilibre entre une analyse rigoureuse et une validation rapide du crédit.
- Charge administrative accrue
En plus des vérifications de crédit, les vendeurs doivent gérer les comptes clients et suivre les paiements en retard. Sans une équipe dédiée, ces tâches peuvent vite devenir chronophages et pesantes, notamment pour les petites entreprises.
Pour contourner ces défis, il est possible d’externaliser la gestion du BNPL à un fournisseur spécialisé comme RollingFunds. Résultat :
- Les vendeurs reçoivent leur paiement immédiatement, sans gérer les risques liés au crédit et aux impayés.
- Les acheteurs profitent de conditions de paiement flexibles et reçoivent leurs produits plus rapidement.
Une solution pour surmonter ces défis consiste à externaliser le risque et la charge opérationnelle du BNPL B2B à un fournisseur externe comme RollingFunds. Les acheteurs reçoivent leurs biens plus rapidement et bénéficient de paiements flexibles, tandis que leurs vendeurs reçoivent leur paiement intégral à l’avance, sans les tracas liés à la gestion des vérifications de crédit et des recouvrements.
Quelle est la taille du marché du BNPL en Europe et comment évolue-t-il ?
Le marché du Buy Now, Pay Later (BNPL) en Europe devrait atteindre les 300 milliards d’euros d’ici 2025, capturant ainsi environ 11% du marché européen du e-commerce, selon Deloite. Cette croissance est alimentée par l’adoption rapide du BNPL par les consommateurs mais aussi par l’essor de la demande pour le BNPL B2B. En effet, 80% des clients B2B attendent désormais une expérience de paiement similaire à celle du B2C. En d’autres termes, si une entreprise B2B ne propose pas le BNPL comme option de paiement, le risque d’abandon de panier augmente, ce qui représente une opportunité de vente manquée pour le commerçant.
De nombreuses entreprises tentent de répondre à cette demande croissante, mais la plupart des solutions actuelles présentent des processus d’intégration complexes et des taux d’approbation faibles.
RollingFunds : une solution qui se démarque
La solution BNPL B2B de RollingFunds se distingue en offrant une expérience simple, fluide et parfaitement intégrée dans les opérations commerciales quotidiennes. Parmi ses avantages :
- Une augmentation de +30% des revenus générés par la solution de BNPL B2B.
- Une gestion améliorée des risques de défaut (taux de défaut de paiement < 1%), garantissant de meilleures décisions de financement et un accès instantané à 100% des fonds.
- Une UX rapide avec une décision d’approbation de financement instantanée. L’expérience est optimisée pour être addictive et répétitive (en moyenne, une entreprise 75 fois par an le service RollingFunds).
- Une variété d’options de paiement, allant des paiements par facture (30, 60 et 90, voire 180 jours) aux paiements échelonnés (3 et 6 fois), ainsi qu’un accès à un tableau de bord numérique pour centraliser les paiements.
De plus, les fonctionnalités comme une réconciliation automatisée et la compensation des paiements simplifient la gestion financière, tandis que l’intégration avec les systèmes ERP, CRM et PSP réduit le temps consacré à la configuration.
En somme, RollingFunds aide les commerçants à économiser du temps et de l’argent, afin qu’ils puissent investir dans leur croissance plutôt que dans des processus administratifs chronophages.
Comment les solutions de paiement BNPL B2B de RollingFunds aide les entreprises à croître en toute sécurité
Proposer des services BNPL B2B est une décision stratégique, mais il est essentiel de le faire de manière sécurisée, avec un système fiable. La solution de paiement différé de RollingFunds a été conçue pour accompagner les entreprises dans cette démarche tout en réduisant les risques.
- Accélérez les vérifications de crédit pour stimuler les ventes et limiter les risques
Les vérifications de crédit rapides ne signifient pas nécessairement plus d’erreurs. RollingFunds offre des évaluations rapides et précises, permettant de minimiser le risque de paiements en retard ou de défauts de paiement. Grâce à des vérifications en temps réel, nous garantissons un taux d’approbation élevé et supérieur à 90%, ce qui augmente vos ventes tout en réduisant les risques.
En cas de défaut de paiement ou d’insolvabilité, RollingFunds absorbe la perte, vous garantissant ainsi une sécurité totale.
- Soyez payé instantanément
Vos clients bénéficient de la possibilité de répartir leurs paiements sur une période, mais vous ne devez pas attendre pour recevoir votre argent. RollingFunds vous paie immédiatement dès qu’une commande est confirmée pour expédition. Vous recevez vos fonds à l’avance, que vous pouvez utiliser comme fonds de roulement ou pour toute autre opportunité stratégique.
- Réduisez la charge administrative
Les tâches administratives peuvent être chronophages, notamment lorsqu’il s’agit de remplir des formulaires ou de suivre les paiements en retard. RollingFunds simplifie vos démarches en prenant en charge les relances et les recouvrements. Vous n’avez plus à vous soucier de la gestion des impayés, car vous avez déjà reçu le paiement intégral.
En résumé, RollingFunds aide les entreprises à croître en toute sécurité, en simplifiant les processus de paiement et en éliminant les risques financiers et administratifs.
Comment la solution Buy Now, Pay Later B2B de RollingFunds a permis d’augmenter la taille moyenne des commandes par 4,5 fois
RollingFunds aide les entreprises à attirer de nouveaux clients et à stimuler leurs ventes B2B en offrant des conditions de paiement flexibles. Un exemple marquant est celui de La Plateforme du Bâtiment, un leader dans le négoce de matériaux de construction. L’entreprise perdait plusieurs commandes par mois en raison de processus de vérification de crédit longs et peu fiables.
Grâce à la solution BNPL B2B de RollingFunds, ce problème a été résolu. Après une intégration fluide dans leur processus de commande, l’entreprise a désormais accès à des décisions de crédit instantanées, tant pour les transactions en ligne qu’hors ligne. De plus, RollingFunds a pris en charge le risque de chaque achat.
Les clients ont apprécié les options de paiement flexibles, comme les conditions nettes de 30 jours et les paiements échelonnés, ce qui a conduit à une augmentation de 4,5 fois de la taille moyenne des commandes.
Rapide, flexible et sans risque, RollingFunds permet à des entreprises comme La Plateforme du Bâtiment de conquérir de nouveaux clients et de stimuler une croissance durable grâce à des paiements sécurisés et anticipés, parfaitement intégrés dans leurs opérations quotidiennes.


