Le Buy Now, Pay Later (BNPL) en B2B s’impose comme une solution de financement innovante, offrant aux entreprises une meilleure gestion de leur trésorerie tout en optimisant l’expérience client. Dans cet article, nous analysons les avantages et les défis de cette approche, en la comparant aux solutions traditionnelles comme le crédit commercial et l’affacturage.
BNPL B2B : Un levier de croissance encore sous-exploité
Le BNPL repose sur un principe simple : permettre aux acheteurs d’acquérir des biens et services immédiatement tout en différant ou en échelonnant leur paiement. Longtemps plébiscité par les consommateurs B2C, notamment dans le commerce en ligne et physique, il trouve désormais écho encore plus fort en B2B, où le paiement différé est un enjeu clé du cycle d’achat.
À l’instar du BNPL en B2C, son application en B2B fonctionne sur le même modèle, à ceci près que le bénéficiaire est une entreprise. Il est proposé soit par des fournisseurs directs (distributeurs ou vendeurs), soit via des marketplaces.
- Les fournisseurs individuels (Distributeurs ou vendeurs) : Ces entreprises vendent directement à d’autres entreprises, dans des secteurs variés tels que l’équipement industriel ou le mobilier de bureau. Elles ont souvent besoin de solutions BNPL adaptées aux ventes en ligne et en magasin pour répondre aux attentes de leurs clients.
- Les marketplaces : Ces plateformes connectent acheteurs et vendeurs au sein d’un même secteur ou sur plusieurs marchés. Leur croissance exponentielle ces dernières années en fait des candidates naturelles pour adopter des solutions de BNPL digitalisées.
En théorie, un fournisseur peut proposer une solution BNPL à ses clients professionnels, notamment lorsqu’ils sont peu nombreux et fidèles. D’ailleurs, de nombreuses entreprises offrent déjà des facilités de paiement via le crédit commercial.
Cependant, lorsqu’un fournisseur doit gérer une clientèle diversifiée et fluctuante, le financement en interne montre rapidement ses limites. Cela s’explique par plusieurs facteurs :
- Capacité limitée du bilan de l’entreprise
- Complexité de l’évaluation du risque client
- Contraintes opérationnelles pour gérer un grand volume d’acheteurs
Or, pour être efficace, une solution BNPL doit atteindre un taux d’approbation d’au moins 80%. Un défi de taille pour les fournisseurs, qui peuvent rapidement être dépassés. C’est ici qu’interviennent les prestataires spécialisés en BNPL B2B, capables de prendre en charge le financement et la gestion du risque.
Maximiser les bénéfices tout en maîtrisant les risques
Le BNPL B2B se distingue comme une solution stratégique, car il répond à deux enjeux fondamentaux du secteur :
- Un accès facilité au financement : En proposant une option de paiement différé au point de vente ou en ligne, il comble le déficit de financement des PME, leur offrant ainsi plus de souplesse pour leurs achats.
- Une meilleure gestion de la trésorerie : Grâce à des conditions de paiement flexibles, les entreprises peuvent optimiser leur flux de liquidités et réduire leurs contraintes financières.
Le BNPL B2B présente plusieurs atouts qui le rendent encore plus prometteur que son homologue en B2C :
- Un marché considérablement plus vaste : Le B2B représente un volume d’affaires environ cinq fois supérieur à celui du B2C.
- Des transactions de plus grande envergure : Les montants échangés en B2B sont bien plus élevés, générant des revenus plus conséquents pour les fournisseurs BNPL.
- Une fidélité renforcée : Les relations commerciales durables favorisent les achats récurrents auprès des mêmes fournisseurs, garantissant un taux d’adoption élevé du BNPL.
- Un besoin encore sous-exploité : Le BNPL B2B s’attaque directement aux problématiques de trésorerie et de fonds de roulement, qui restent un défi majeur pour les PME.
- Un levier pour l’internalisation : En facilitant les paiements transfrontaliers et en standardisant les conditions de crédit, le BNPL B2B ouvre la voie à une expansion mondiale simplifiée.
Malgré ses nombreux avantages, la mise en place d’une solution BNPL B2B implique une gestion rigoureuse des risques. Trois aspects clés doivent être pris en compte :
1.Maîtrise de l’endettement
S’assurer que les entreprises utilisatrices ne se surendettent pas au-delà de leurs capacités financières. Le BNPL B2B offre une flexibilité précieuse, mais il peut aussi inciter certaines entreprises à dépenser au-delà de leurs capacités. Contrairement aux consommateurs B2C, les acheteurs professionnels sont généralement mieux armés pour prendre des décisions financières éclairées. Cependant, les fournisseurs ont un rôle clé à jouer pour prévenir le surendettement en mettant en place :
- Une communication claire sur les modalités de paiement et les obligations financières.
- Des actions de sensibilisation pour encourager une utilisation responsable du BNPL.
- Des contrôles financiers rigoureux afin d’évaluer la solvabilité des clients.
L’objectif est de garantir que les entreprises puissent profiter des avantages du BNPL B2B sans compromettre leur stabilité financière.
2.Transparence des conditions
Clarifier les modalités de financement afin d’éviter toute confusion et garantir une utilisation responsable. Des frais cachés ou mal compris, comme des pénalités de retard, peuvent générer de la frustration et nuire à l’expérience client. Pour éviter cela, les fournisseurs doivent adopter une politique de transparence absolue en :
- Détaillant clairement les frais et les conditions dès le départ.
- Évitant toute ambiguïté dans la structure tarifaire et les pénalités éventuelles.
- Facilitant l’accès aux informations pour que les clients puissent prendre des décisions en toute connaissance de cause.
Une transparence exemplaire permet d’instaurer un climat de confiance, d’améliorer la satisfaction client et de limiter le risque d’attrition.
3.Gestion du risque client
Prévenir la sélection adverse en mettant en place des critères stricts pour identifier les entreprises les plus solvables. Un des défis du BNPL est d’attirer des emprunteurs peu solvables, ce qui représente un risque accru pour les fournisseurs. Des vérifications strictes du crédit sont donc indispensables. Cependant, contrairement au BNPL B2C, où certains consommateurs utilisent ce service par manque de moyens, les entreprises adoptent principalement le BNPL B2B pour optimiser leur trésorerie plutôt que pour financer des achats impossibles autrement.
- Mise en place de contrôles rigoureux pour évaluer la solidité financière des clients.
- Surveillance continue des comportements de paiement pour ajuster les conditions si nécessaire.
- Segmentation des profils d’acheteurs pour identifier les entreprises les plus fiables.
En sécurisant ces aspects, les fournisseurs peuvent réduire les risques et garantir une adoption durable du BNPL B2B.
Les différences
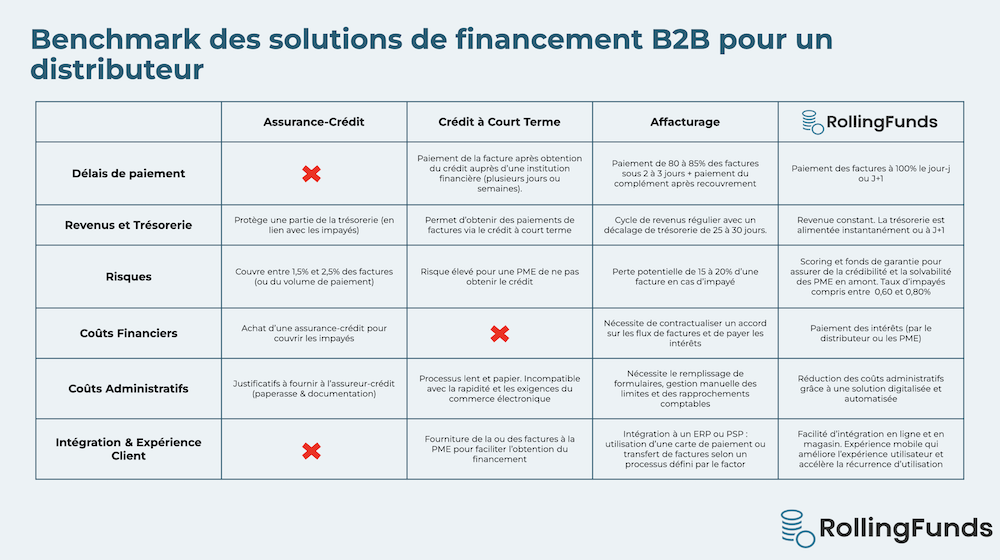
Le BNPL B2B se distingue nettement des autres solutions de financement de la chaîne d’approvisionnement. La version “payer plus tard” s’apparente au crédit commercial traditionnel, où les fournisseurs accordent des délais de paiement à leurs clients professionnels. Cependant, plusieurs différences clés existent :
- Transfert du risque et de l’évaluation du crédit : Avec le BNPL, l’analyse et la prise en charge du risque sont assurées par le prestataire BNPL, nécessitant une évaluation plus rigoureuse.
- Décisions instantanées et standardisées : Contrairement au crédit commercial basé sur des relations préexistantes, le BNPL propose des décisions de crédit immédiates, y compris pour les nouveaux acheteurs, réduisant ainsi la paperasse.
- Intervention d’un tiers : Le financement est facilité par un prestataire BNPL, et non directement par le fournisseur.
- Paiement immédiat du fournisseur : Le prestataire BNPL règle le fournisseur immédiatement (déduction faite des frais), prenant en charge la gestion administrative et le recouvrement des créances.
- Conditions plus flexibles et personnalisables : Le BNPL offre une souplesse accrue par rapport aux modèles traditionnels.
Bien qu’il repose souvent sur des mécanismes similaires à l’affacturage, le BNPL B2B s’en distingue sur plusieurs points :
- Initiative de l’acheteur : Contrairement à l’affacturage, où le fournisseur cède sa créance, le BNPL est déclenché par l’acheteur, s’apparentant davantage à l’affacturage inversé, mais avec une mise en place dès l’achat.
- Contrôle de la relation client : Certains modèles d’affacturage impliquent une perte de contrôle sur la relation client, alors que le BNPL maintient ce lien.
- Coût moindre : En affacturage, les créances sont cédées à un prix réduit, tandis que le BNPL applique généralement une décote moins importante.
Une opportunité colossale
Le BNPL B2B représente un potentiel considérable, s’appuyant sur l’immense marché du commerce interentreprises, estimé à environ 120 000 milliards de dollars en 2022, tous canaux confondus (hors ligne et en ligne), selon Activant Capital. Bien que le B2B ait historiquement accusé un retard sur le B2C en matière de commerce électronique–un domaine où le BNPL excelle–il rattrape rapidement son retard et devrait surpasser les autres canaux dans les années à venir.
Le BNPL B2B devrait connaître une croissance annuelle à deux chiffres, atteignant 15% à 20% des paiements du commerce B2B d’ici 2030. Compte tenu de l’expansion globale du secteur, cela représenterait un volume BNPL de 25 000 à 30 000 milliards de dollars. Avec des frais moyens de 3% à 4% par transaction, le marché total adressable pourrait avoisiner 700 à 1 300 milliards de dollars, faisant du BNPL B2B une opportunité à mille milliards de dollars d’ici 2030.
Ces projections démontrent l’ampleur du marché et l’immense potentiel pour les fournisseurs de BNPL à l’échelle mondiale. Si le BNPL B2C a déjà prouvé son succès, l’opportunité dans le B2B est encore plus vaste. En effet, les entreprises ont depuis longtemps recours à des solutions de paiement flexible comme le crédit commercial, qui représente jusqu’à 30 à 50% des ventes B2B selon les années, d’après Atradius
Un marché émergent
Le BNPL B2B suscite un fort intérêt, avec un marché immense et des acteurs compétents. Pourtant, il n’a pas encore atteint une adoption généralisée. Deux facteurs principaux expliquent ce retard :
- Une adoption plus lente dans le B2B : Traditionnellement, les innovations financières apparaissent d’abord dans le B2C, où elles bénéficient d’une adoption rapide. Avec le temps, les entreprises
- Des défis structurels : Le BNPL B2B est freiné par la complexité des prêts interentreprises, notamment des limites de crédit plus élevées, des risques accrus, des décisions d’octroi de crédit plus complexes et des conditions de paiement plus longues et diversifiées.
Les fournisseurs capables de surmonter ces obstacles tout en proposant des solutions fiables, sécurisées et adaptées seront les grands gagnants de ce marché en pleine expansion.
Conclusion : un potentiel de plusieurs trillions de dollars
Le BNPL B2B devrait enregistrer une croissance annuelle à deux chiffres dans les prochaines années. D’ici 2030, il pourrait capter 15% à 20% du marché des paiements B2B, représentant ainsi une opportunité de plusieurs trillions de dollars. Son impact sur les transactions inter-entreprises et son rôle dans la facilitation des paiements pour des millions de PME en font une tendance incontournable. RollingFunds s’inscrit pleinement dans la dynamique du BNPL B2B en développant une plateforme technologique qui propose une expérience de financement intégré pour les clients professionnels des entreprises B2B. Cette solution de BNPL B2B offre des conditions de crédit sur mesure, adaptées aux besoins des entreprises. Elle bénéficie ainsi à la fois aux acheteurs et aux vendeurs, en renforçant leurs relations commerciales et en facilitant leurs échanges.


